Domain nettoerlös.de kaufen?
Wir ziehen mit dem Projekt
nettoerlös.de um.
Sind Sie am Kauf der Domain
nettoerlös.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nettoerlös.de kaufen?
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Ist Nettoerlös gleich Umsatz?
Ist Nettoerlös gleich Umsatz? Der Nettoerlös ist der Betrag, der nach Abzug aller direkten Kosten wie Produktionskosten, Vertriebskosten und Rabatte vom Umsatz übrig bleibt. Der Umsatz hingegen ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, ohne Berücksichtigung von Kosten. Daher sind Nettoerlös und Umsatz nicht dasselbe, da der Nettoerlös den Gewinn nach Abzug der Kosten widerspiegelt, während der Umsatz lediglich die Gesamteinnahmen darstellt. Es ist wichtig, den Unterschied zwischen diesen beiden Begriffen zu verstehen, um die finanzielle Leistung eines Unternehmens richtig zu analysieren. **

Ähnliche Suchbegriffe für Selbstständige
Top-Angebote
Produkte zum Begriff Selbstständige:
-
Steuertipps SteuerSparErklärung Selbstständige Steuerjahr 2024Privatlizenz – 1 Nutzer / Steuererklärung 2024 für Windows & Mac / Für Selbstständige & Freiberufler / Gewerbesteuer & EÜR inklusive / Steuertipps für Selbstständige / ELSTER-Versand & Bescheidprüfer79,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bauer, Robert: Arbeitnehmerüberlassung, Solo-Selbstständige und WerkverträgeArbeitnehmerüberlassung, Solo-Selbstständige und Werkverträge , Im Mittelpunkt der 3. Auflage steht die neue Rechtslage zu Solo-Selbstständigen und Scheinselbstständigkeit, vor allem die Reform des Statusfeststellungsverfahrens, sowie insb. die gesetzlichen Neuerungen zu Dreiecksverhältnissen, die sich gerade auf die Arbeitnehmerüberlassung auswirkten. Die neue Rechtslage ist zum 1.4.2022 in Kraft gertreten und hat erhebliche praktische Auswirkungen. Der Gesetzgeber hat die neue Rechtslage ziemlich unbemerkt und auch versteckt als Omnibusgesetz dem Barrierefreiheitsstärkungsgesetz angefügt. Der Ratgeber erklärt mit Hinweisen, Praxistipps und Musterformulierungen die gesetzlichen Regelungen des AÜG, welche Herausforderungen und Stolperfallen auf Sie als Anwalt, Unternehmens-/Verbandsjurist oder Personalverantwortlicher in Ihrer täglichen Beratungspraxis zukommen. Zudem ist die aktuelle, entwickelte Rechtsprechung zu den Neuregelungen eingearbeitet, sowie die neueste Fachanweisung der Bundesagentur für Arbeit. Behandelt werden u.a.: ¿ Abgrenzung von Werkvertrag und Leiharbeit, die Regelung des Arbeitnehmerbegriffs in § 611a BGB sowie die damit zusammenhängenden Praxisprobleme ¿ praxisrelevante Regelungen des AÜG, u.a. Anwendungsbereich, Höchstüberlassungsdauer von 18 Monaten, Gleichstellungsgrundsatz, Kennzeichnungs- und Konkretisierungspflichten, Fiktion eines Arbeitsverhältnisses zum Entleiher, Widerrufsrecht des Leiharbeitnehmers, Einsatz von Leiharbeitnehmern während eines Streiks, Beteiligungsrechte des Betriebsrates, Berücksichtigung von Leiharbeitnehmern bei Schwellenwerten sowie die Folgen der Regelung für ausländische Zeitarbeitsunternehmen. Es werden auch die Flexibilisierungsmöglichkeiten durch Kollektivvereinbarungen, Sanktionen bei Verstößen gegen das AÜG und die Übergangsregelungen erläutert sowie Hinweise für die praktische Handhabung und die Beratungspraxis gegeben. Ein eigenes Kapitel befasst sich mit der besonderen Thematik der Solo-Selbständigen (inkl. Entsendung von Freelancern sowie Überblick über sozial- und steuerrechtliche Probleme). Die Änderungen des Statusfeststellungsverfahrens zum 1.4.2022 werden dargestellt. Ihr wertvolles Plus: Die Herausgeber und Autoren sind gefragte Experten des Personal- und Arbeitsrechts, die die Anforderungen der Praxis genau kennen. Prof. Dr. Martin Henssler ist Prorektor für Planung und wissenschaftliches Personal der Universität zu Köln und einer der führenden 40 Köpfe des Personalwesens. Dr. Timon Grau ist Partner bei der Kanzlei Linklaters. Die Herausgeber werden ergänzt von einem namhaften Autorenteam, das sich aus führenden Praktikern aus der Anwaltschaft mit langjähriger Erfahrung in der Beratung und Gestaltung des Personaldritteinsatzes zusammensetzt. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220923, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Bauer, Robert~Bertram, Oliver~Bissels, Alexander~Förster, Anne~Grau, Timon~Henssler, Martin, Redaktion: Henssler, Martin~Grau, Timon, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 560, Keyword: AÜG; Reform; Selbständigkeit; Solo; Selbständige, Fachschema: Arbeitnehmerüberlassung - AÜG - Zeitarbeit~Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 203, Breite: 150, Höhe: 30, Gewicht: 727, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2698474, Vorgänger EAN: 9783824016099 9783824015047, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 271578364,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche steuerlichen Regelungen müssen Selbstständige beachten, um ihre Einkünfte korrekt zu versteuern?
Selbstständige müssen ihre Einkünfte in der Einkommensteuererklärung angeben und versteuern. Sie müssen regelmäßig Umsatzsteuervoranmeldungen abgeben und Umsatzsteuer an das Finanzamt abführen. Zudem sollten sie ihre betrieblichen Ausgaben sorgfältig dokumentieren, um diese steuermindernd geltend machen zu können. **
-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
-
Welche steuerlichen Regelungen gelten für Selbstständige, die ihre Einkünfte aus verschiedenen Quellen beziehen?
Selbstständige, die Einkünfte aus verschiedenen Quellen beziehen, müssen alle Einnahmen in ihrer Steuererklärung angeben. Es gelten die gleichen steuerlichen Regelungen wie für Selbstständige mit nur einer Einkommensquelle. Die Einkünfte aus verschiedenen Quellen werden zusammengezählt und entsprechend versteuert. **
-
Was sind die steuerlichen Konsequenzen für Selbstständige, die Einkünfte aus verschiedenen Quellen erzielen?
Selbstständige müssen Einkünfte aus verschiedenen Quellen in ihrer Steuererklärung angeben und versteuern. Es kann sein, dass sie unterschiedliche Steuersätze für die verschiedenen Einkommensquellen zahlen müssen. Zudem müssen Selbstständige darauf achten, dass sie alle Einnahmen korrekt dokumentieren und alle relevanten Steuerformulare ausfüllen. **
Welche Strategien können Selbstständige anwenden, um ihre Einkünfte zu diversifizieren und langfristig zu steigern?
Selbstständige können ihre Einkünfte diversifizieren, indem sie verschiedene Einkommensquellen erschließen, wie z.B. durch den Verkauf von Produkten oder Dienstleistungen, die Erstellung von digitalen Inhalten oder die Vermietung von Räumlichkeiten. Des Weiteren können sie ihr Angebot erweitern, indem sie neue Zielgruppen ansprechen oder zusätzliche Leistungen anbieten, um ihre Kundenbasis zu vergrößern. Um langfristig ihre Einkünfte zu steigern, ist es wichtig, in die eigene Weiterbildung und die Entwicklung neuer Fähigkeiten zu investieren, um wettbewerbsfähig zu bleiben und neue Marktchancen zu nutzen. Zusätzlich können Selbstständige auch in den Aufbau passiver Einkommensquellen investieren, wie z.B. durch Investitionen in **
Wie können Selbstständige ihre Steuerlast minimieren, um ihr Einkommen zu maximieren?
Selbstständige können ihre Steuerlast minimieren, indem sie alle steuerlich absetzbaren Ausgaben wie Büromaterial, Fahrten und Fortbildungen geltend machen. Zudem sollten sie regelmäßig ihre Einnahmen und Ausgaben sorgfältig dokumentieren, um mögliche Steuervorteile nicht zu verpassen. Eine professionelle Steuerberatung kann dabei helfen, alle Möglichkeiten zur Steueroptimierung auszuschöpfen. **
Top-Angebote
Produkte zum Begriff Selbstständige:
-
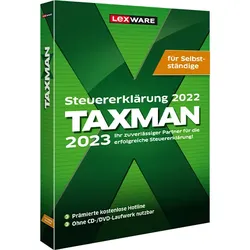
TAXMAN 2023 für SelbstständigeLexware TAXMAN 2023 für Selbstständige Mit Lexware TAXMAN 2023 für Selbstständige ? Schluss mit komplizierten Steuerformularen Sie sind selbstständig und möchten sich gerne Ihre steuerlichen Angelegenheiten etwas erleichtern? Dann ist die Software Lexware TAXMAN 2023 für Selbstständige genau richtig für Sie. Darin finden Sie sämtliche Steuerformulare, die gewerbetreibende Unternehmer benötigen. Auch dann, wenn Sie nicht ein Soloselbstständiger sind, sondern Angestellte haben, ist diese Software von Lexware gut für Sie geeignet. Zahlreiche Steuerformulare enthalten Als selbstständiger Unternehmer müssen Sie zahlreiche Steuererklärungen abgeben. Neben der Einkommenssteuererklärung sind es die Umsatzsteuervoranmeldung, die Umsatzsteuererklärung sowie die Gewerbesteuererklärung. Selbstverständlich sind in Lexware TAXMAN 2023 für Selbstständige auch sämtliche Anhänge vorhanden, die Sie ben...44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuertipps SteuerSparErklärung Selbstständige Steuerjahr 2024Privatlizenz – 1 Nutzer / Steuererklärung 2024 für Windows & Mac / Für Selbstständige & Freiberufler / Gewerbesteuer & EÜR inklusive / Steuertipps für Selbstständige / ELSTER-Versand & Bescheidprüfer79,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bauer, Robert: Arbeitnehmerüberlassung, Solo-Selbstständige und WerkverträgeArbeitnehmerüberlassung, Solo-Selbstständige und Werkverträge , Im Mittelpunkt der 3. Auflage steht die neue Rechtslage zu Solo-Selbstständigen und Scheinselbstständigkeit, vor allem die Reform des Statusfeststellungsverfahrens, sowie insb. die gesetzlichen Neuerungen zu Dreiecksverhältnissen, die sich gerade auf die Arbeitnehmerüberlassung auswirkten. Die neue Rechtslage ist zum 1.4.2022 in Kraft gertreten und hat erhebliche praktische Auswirkungen. Der Gesetzgeber hat die neue Rechtslage ziemlich unbemerkt und auch versteckt als Omnibusgesetz dem Barrierefreiheitsstärkungsgesetz angefügt. Der Ratgeber erklärt mit Hinweisen, Praxistipps und Musterformulierungen die gesetzlichen Regelungen des AÜG, welche Herausforderungen und Stolperfallen auf Sie als Anwalt, Unternehmens-/Verbandsjurist oder Personalverantwortlicher in Ihrer täglichen Beratungspraxis zukommen. Zudem ist die aktuelle, entwickelte Rechtsprechung zu den Neuregelungen eingearbeitet, sowie die neueste Fachanweisung der Bundesagentur für Arbeit. Behandelt werden u.a.: ¿ Abgrenzung von Werkvertrag und Leiharbeit, die Regelung des Arbeitnehmerbegriffs in § 611a BGB sowie die damit zusammenhängenden Praxisprobleme ¿ praxisrelevante Regelungen des AÜG, u.a. Anwendungsbereich, Höchstüberlassungsdauer von 18 Monaten, Gleichstellungsgrundsatz, Kennzeichnungs- und Konkretisierungspflichten, Fiktion eines Arbeitsverhältnisses zum Entleiher, Widerrufsrecht des Leiharbeitnehmers, Einsatz von Leiharbeitnehmern während eines Streiks, Beteiligungsrechte des Betriebsrates, Berücksichtigung von Leiharbeitnehmern bei Schwellenwerten sowie die Folgen der Regelung für ausländische Zeitarbeitsunternehmen. Es werden auch die Flexibilisierungsmöglichkeiten durch Kollektivvereinbarungen, Sanktionen bei Verstößen gegen das AÜG und die Übergangsregelungen erläutert sowie Hinweise für die praktische Handhabung und die Beratungspraxis gegeben. Ein eigenes Kapitel befasst sich mit der besonderen Thematik der Solo-Selbständigen (inkl. Entsendung von Freelancern sowie Überblick über sozial- und steuerrechtliche Probleme). Die Änderungen des Statusfeststellungsverfahrens zum 1.4.2022 werden dargestellt. Ihr wertvolles Plus: Die Herausgeber und Autoren sind gefragte Experten des Personal- und Arbeitsrechts, die die Anforderungen der Praxis genau kennen. Prof. Dr. Martin Henssler ist Prorektor für Planung und wissenschaftliches Personal der Universität zu Köln und einer der führenden 40 Köpfe des Personalwesens. Dr. Timon Grau ist Partner bei der Kanzlei Linklaters. Die Herausgeber werden ergänzt von einem namhaften Autorenteam, das sich aus führenden Praktikern aus der Anwaltschaft mit langjähriger Erfahrung in der Beratung und Gestaltung des Personaldritteinsatzes zusammensetzt. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220923, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Bauer, Robert~Bertram, Oliver~Bissels, Alexander~Förster, Anne~Grau, Timon~Henssler, Martin, Redaktion: Henssler, Martin~Grau, Timon, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 560, Keyword: AÜG; Reform; Selbständigkeit; Solo; Selbständige, Fachschema: Arbeitnehmerüberlassung - AÜG - Zeitarbeit~Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 203, Breite: 150, Höhe: 30, Gewicht: 727, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2698474, Vorgänger EAN: 9783824016099 9783824015047, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 271578364,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Ist Nettoerlös gleich Umsatz?
Ist Nettoerlös gleich Umsatz? Der Nettoerlös ist der Betrag, der nach Abzug aller direkten Kosten wie Produktionskosten, Vertriebskosten und Rabatte vom Umsatz übrig bleibt. Der Umsatz hingegen ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, ohne Berücksichtigung von Kosten. Daher sind Nettoerlös und Umsatz nicht dasselbe, da der Nettoerlös den Gewinn nach Abzug der Kosten widerspiegelt, während der Umsatz lediglich die Gesamteinnahmen darstellt. Es ist wichtig, den Unterschied zwischen diesen beiden Begriffen zu verstehen, um die finanzielle Leistung eines Unternehmens richtig zu analysieren. **
-
Welche steuerlichen Regelungen müssen Selbstständige beachten, um ihre Einkünfte korrekt zu versteuern?
Selbstständige müssen ihre Einkünfte in der Einkommensteuererklärung angeben und versteuern. Sie müssen regelmäßig Umsatzsteuervoranmeldungen abgeben und Umsatzsteuer an das Finanzamt abführen. Zudem sollten sie ihre betrieblichen Ausgaben sorgfältig dokumentieren, um diese steuermindernd geltend machen zu können. **
-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
Ähnliche Suchbegriffe für Selbstständige
-
Welche steuerlichen Regelungen gelten für Selbstständige, die ihre Einkünfte aus verschiedenen Quellen beziehen?
Selbstständige, die Einkünfte aus verschiedenen Quellen beziehen, müssen alle Einnahmen in ihrer Steuererklärung angeben. Es gelten die gleichen steuerlichen Regelungen wie für Selbstständige mit nur einer Einkommensquelle. Die Einkünfte aus verschiedenen Quellen werden zusammengezählt und entsprechend versteuert. **
-
Was sind die steuerlichen Konsequenzen für Selbstständige, die Einkünfte aus verschiedenen Quellen erzielen?
Selbstständige müssen Einkünfte aus verschiedenen Quellen in ihrer Steuererklärung angeben und versteuern. Es kann sein, dass sie unterschiedliche Steuersätze für die verschiedenen Einkommensquellen zahlen müssen. Zudem müssen Selbstständige darauf achten, dass sie alle Einnahmen korrekt dokumentieren und alle relevanten Steuerformulare ausfüllen. **
-
Welche Strategien können Selbstständige anwenden, um ihre Einkünfte zu diversifizieren und langfristig zu steigern?
Selbstständige können ihre Einkünfte diversifizieren, indem sie verschiedene Einkommensquellen erschließen, wie z.B. durch den Verkauf von Produkten oder Dienstleistungen, die Erstellung von digitalen Inhalten oder die Vermietung von Räumlichkeiten. Des Weiteren können sie ihr Angebot erweitern, indem sie neue Zielgruppen ansprechen oder zusätzliche Leistungen anbieten, um ihre Kundenbasis zu vergrößern. Um langfristig ihre Einkünfte zu steigern, ist es wichtig, in die eigene Weiterbildung und die Entwicklung neuer Fähigkeiten zu investieren, um wettbewerbsfähig zu bleiben und neue Marktchancen zu nutzen. Zusätzlich können Selbstständige auch in den Aufbau passiver Einkommensquellen investieren, wie z.B. durch Investitionen in **
-
Wie können Selbstständige ihre Steuerlast minimieren, um ihr Einkommen zu maximieren?
Selbstständige können ihre Steuerlast minimieren, indem sie alle steuerlich absetzbaren Ausgaben wie Büromaterial, Fahrten und Fortbildungen geltend machen. Zudem sollten sie regelmäßig ihre Einnahmen und Ausgaben sorgfältig dokumentieren, um mögliche Steuervorteile nicht zu verpassen. Eine professionelle Steuerberatung kann dabei helfen, alle Möglichkeiten zur Steueroptimierung auszuschöpfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.